ECONOMIA
Provisões dos grandes bancos batem recorde, e BB puxa a alta
Quatro maiores bancos da B3 reservaram R$ 49,9 bilhões para perdas com crédito no 3º trimestre de 2026, maior valor da série histórica

Por Will Winnicios
· 1 min de leitura
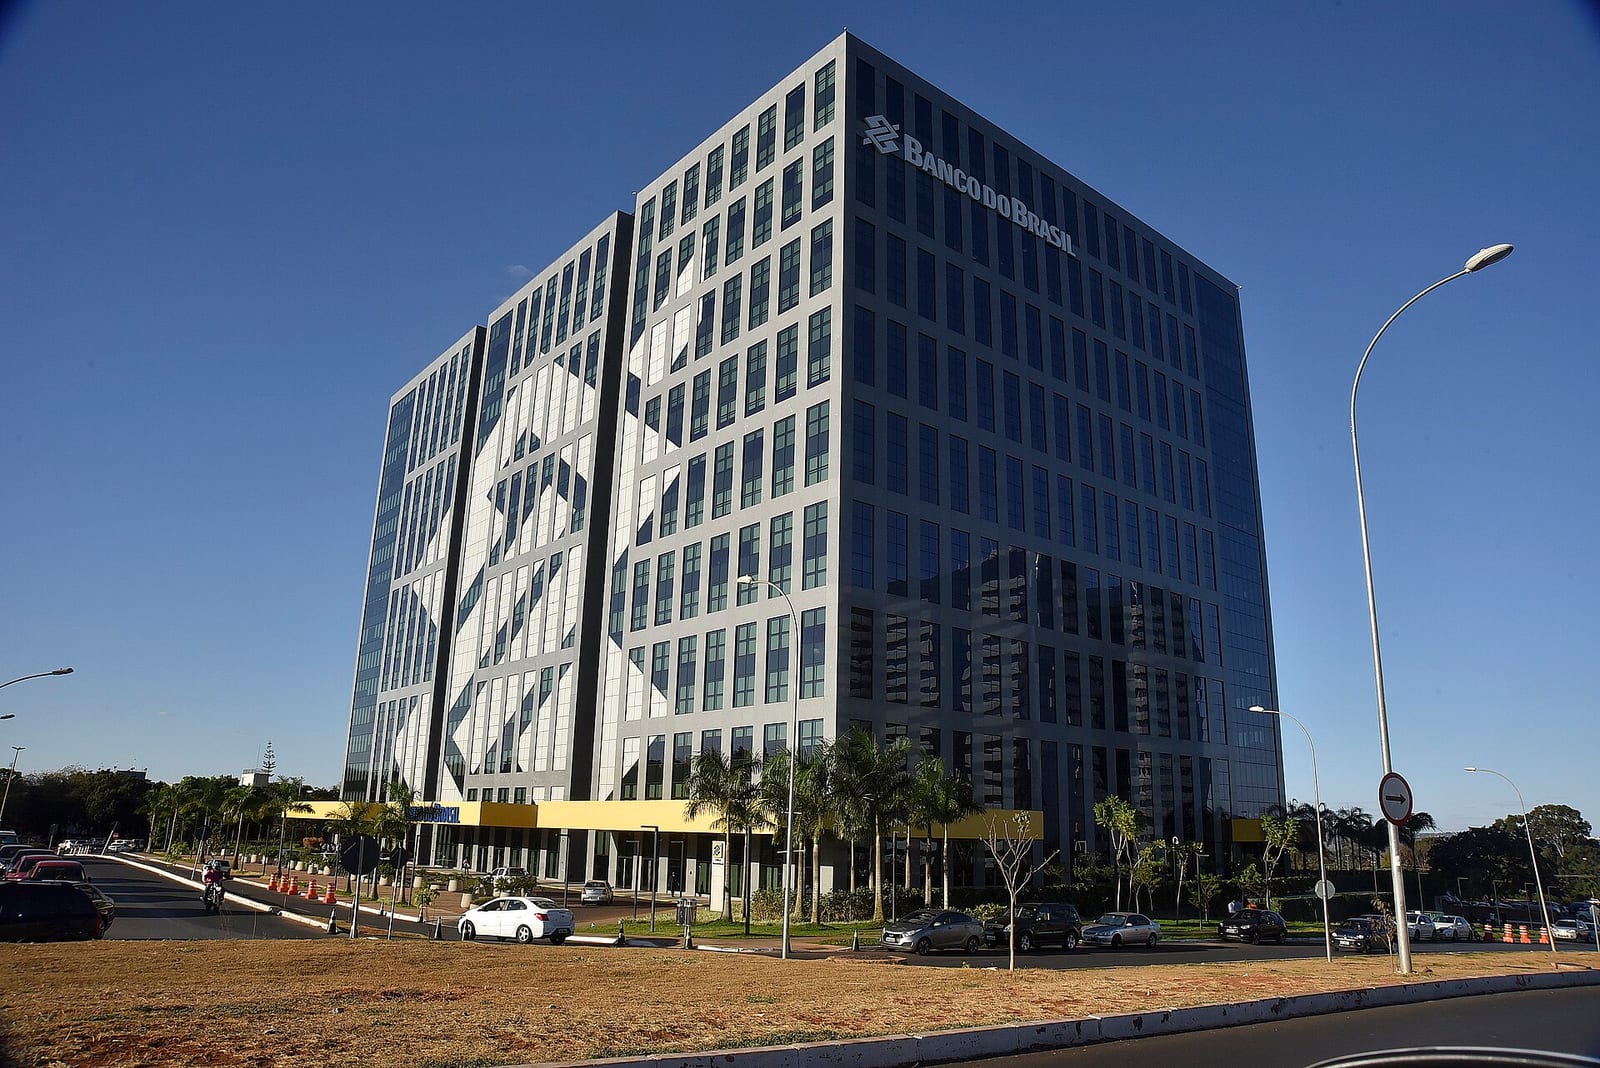
Os quatro maiores bancos com ações na B3 (Banco do Brasil, Bradesco, Itaú Unibanco e Santander) reservaram R$ 49,9 bilhões para perdas com empréstimos no terceiro trimestre de 2026. É o maior valor trimestral já registrado na série que começou no quarto trimestre de 2006.
A provisão para devedores duvidosos, a PDD, é o dinheiro que os bancos separam para cobrir contas de crédito que podem não ser pagas. Quando esse valor sobe, os bancos ganham menos, e isso pode pressionar os lucros e a rentabilidade, com possível efeito sobre o pagamento de dividendos aos acionistas, segundo analistas.
Banco do Brasil puxa o recorde
Só o Banco do Brasil registrou R$ 23,2 bilhões em PDD no trimestre, também um recorde para o próprio banco. O valor supera o recorde anterior, do quarto trimestre de 2025, e representa 46,5% das provisões dos quatro bancos.
Na comparação com o mesmo trimestre do ano passado, o BB respondeu por 63,1% do crescimento das provisões desses bancos. O banco também ocupa oito das dez primeiras posições do ranking histórico de maiores valores trimestrais individuais, incluindo as seis primeiras.
O tamanho do salto
No total, a PDD dos quatro bancos cresceu 19,5% em relação ao terceiro trimestre de 2025 e 9,5% frente ao trimestre anterior, quando somou R$ 45,6 bilhões.
Para dar uma ideia da escala, as provisões consolidadas no início da pandemia somaram R$ 28,4 bilhões. Na recessão brasileira, no terceiro trimestre de 2015, chegaram a R$ 27,7 bilhões.
Mais provisão não significa mais calote
A Elos Ayta, consultoria que fez o levantamento, avisa que o aumento dos valores absolutos não significa necessariamente um crescimento proporcional da inadimplência. O estudo também não considera a evolução das carteiras de crédito de cada banco, o que limita a leitura do número.
Com informações de InfoMoney.
Viu algum erro nesta notícia? Avise a redação.